Aucun montant fiable et consolidé ne permet de chiffrer aujourd’hui la fortune de Gérard Depardieu. Les classements de revenus du cinéma publiés pour certaines années donnent des repères sur sa carrière, tandis qu’un article de 2012 recense d’autres activités et biens qui lui étaient alors attribués. Ces éléments éclairent des revenus et des pistes patrimoniales, sans établir une valeur nette actuelle. [1]
Les repères à retenir
- Aucune estimation fiable du patrimoine total actuel n’est établie. [1]
- Les montants rapportés sont de 3,2 millions d’euros en 2005, 4,3 millions en 2006 et 2,3 millions bruts en 2012 ; leurs périmètres diffèrent. [2]
- Pour Olé, les chiffres rapportés distinguent cachet brut, intéressement aux recettes et minimum garanti. [3]
- Le Figaro rapportait en 2012 des activités et biens variés, sans établir leur situation actuelle. [1]
- Un calcul patrimonial demanderait notamment les actifs, les dettes, les parts détenues et des comptes récents. [1]
Peut-on connaître la fortune de Gérard Depardieu ?
La fortune actuelle de Gérard Depardieu ne peut pas être chiffrée de manière fiable à partir des éléments disponibles. Les montants publiés pour certaines années éclairent des rémunérations liées au cinéma ; ils ne donnent ni la valeur nette de son patrimoine ni sa situation financière présente. Pour comprendre ce que ces chiffres disent réellement, il faut distinguer les estimations de revenus des informations nécessaires à une évaluation patrimoniale. [1]
Aucune estimation fiable du patrimoine total n’est établie
Aucune estimation fiable du patrimoine total n’est établie ici. Le Figaro indiquait en 2012 que les comptes annuels des sociétés de Gérard Depardieu étaient rarement publiés, rendant alors une évaluation précise de sa fortune quasiment impossible. Ce constat est daté : il ne fournit pas davantage un montant actuel, et les éléments disponibles ne permettent pas de refaire aujourd’hui un calcul consolidé. [1]
Pour estimer une fortune, il faudrait pouvoir réunir et valoriser les biens et les parts détenues, puis en déduire les dettes et autres engagements. Un inventaire de presse peut signaler des pistes, mais il ne suffit pas à connaître ce qui appartient effectivement à une personne, ce qui a été cédé ou la valeur nette qui en résulte.
Revenus annuels et fortune personnelle mesurent deux choses différentes
Un classement de rémunérations mesure des revenus estimés sur une période et selon une méthode donnée. Il ne révèle pas, à lui seul, la valeur des actifs détenus, les dettes, les charges ni l’ensemble des revenus perçus au fil des années. Les trois repères évoqués plus loin sont donc des estimations journalistiques anciennes, à lire dans leur année et leur périmètre, et non comme une fortune cumulée. [2]
Un cachet d’acteur est une rémunération associée à un rôle ou à un film ; d’autres sommes peuvent relever d’un intéressement ou d’une fonction différente, comme auteur, réalisateur ou coproducteur. Même lorsqu’un classement réunit plusieurs catégories, il ne décrit pas nécessairement toutes les recettes, les charges ou les sommes conservées après impôts. C’est pourquoi un revenu annuel estimé et un patrimoine net répondent à deux questions différentes.
Que révèlent les rémunérations rapportées pour sa carrière au cinéma ?
Trois estimations donnent des repères sur les revenus cinématographiques rapportés pour 2005, 2006 et 2012. Elles proviennent de classements différents, dont les méthodes et les périmètres ne sont pas identiques. Les lire séparément aide à comprendre les revenus d’une star du cinéma sans les confondre avec la valeur de son patrimoine. [2]
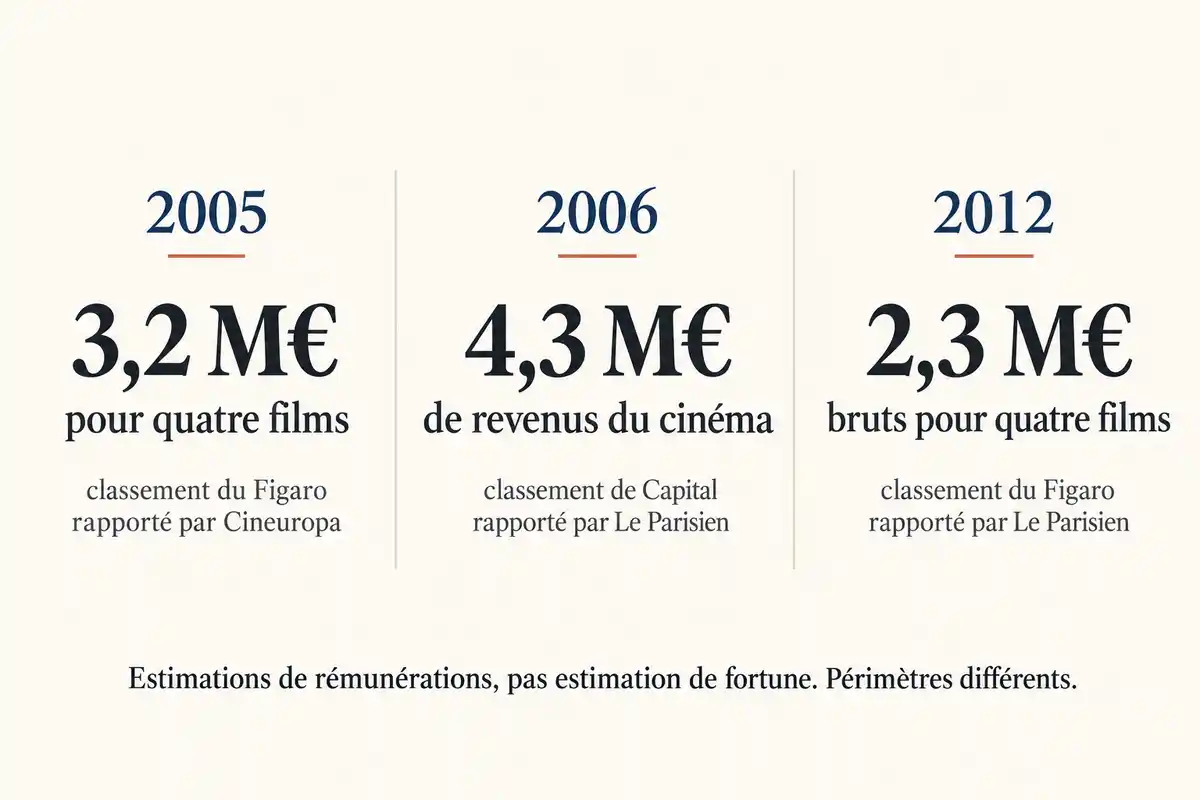
En 2005, une estimation de 3,2 millions d’euros pour quatre films
Pour 2005, Cineuropa rapporte que le classement du Figaro attribuait à Gérard Depardieu 3,2 millions d’euros pour quatre films. Ce montant est une estimation de rémunérations de l’année, pas un revenu garanti ni une mesure de fortune. L’article signalait aussi que les intéressements liés aux résultats pouvaient être versés les années suivantes : leur éventuel décalage ne permet pas d’ajouter une somme précise. Les contrats détaillés ne sont pas fournis, ce qui empêche de reconstituer les modalités de chaque cachet d’acteur. [2]
Ce décalage de versement compte lorsqu’on compare des années civiles : une somme liée à l’exploitation d’un film peut ne pas apparaître dans la même période que le cachet initial. Le classement fournit donc un repère pour 2005, mais pas un relevé exhaustif des paiements associés aux films ni un calendrier détaillé des revenus. [2]
En 2006, un classement à 4,3 millions d’euros et l’exemple de Olé
Pour 2006, Le Parisien rapporte que le classement de Capital estimait à 4,3 millions d’euros les revenus du cinéma de Gérard Depardieu. L’article donne aussi l’exemple du film Olé : un cachet brut de 823 500 euros et un intéressement de 1,8 % des recettes, assorti d’un minimum garanti de 549 000 euros dans les conditions rapportées. Ces indications décrivent des composantes contractuelles distinctes. Le calcul du total annuel n’étant pas détaillé, il ne faut pas les additionner une seconde fois aux 4,3 millions, ni en déduire un montant net ou la somme effectivement touchée au titre de l’intéressement. [3]
L’exemple illustre la différence entre un montant brut annoncé pour un cachet et une rémunération qui dépend des recettes du film. Le minimum garanti fait partie des conditions rapportées pour cet intéressement ; sans détail du contrat ni du calcul du classement, ces chiffres ne permettent pas de reconstituer le versement final. Ils ne décrivent pas non plus une règle applicable à tous les films ou à tous les acteurs. [3]
En 2012, 2,3 millions d’euros bruts selon un autre périmètre
Le Parisien rapporte que le classement publié par Le Figaro estimait les revenus de Gérard Depardieu à 2,3 millions d’euros bruts en 2012 pour quatre films. La méthode ne comptait pas seulement les cachets d’acteur : elle intégrait aussi des sommes reçues comme auteur, réalisateur ou coproducteur, ainsi que des cachets à Hollywood. Ce chiffre ne correspond donc pas nécessairement aux seuls cachets de cinéma perçus en France. Il s’agit d’une estimation journalistique, non de comptes vérifiés ou d’une valorisation patrimoniale. [4]
La mention de plusieurs fonctions précise le périmètre du classement, sans permettre de séparer les sommes attribuées à chacune. Elle ne suffit pas non plus à établir des droits d’auteur réguliers ou des revenus qui se poursuivraient d’une année à l’autre. Le chiffre reste un indicateur brut lié à la méthode annoncée pour cette période. [4]
Quelles activités hors des cachets de cinéma étaient rapportées en 2012 ?
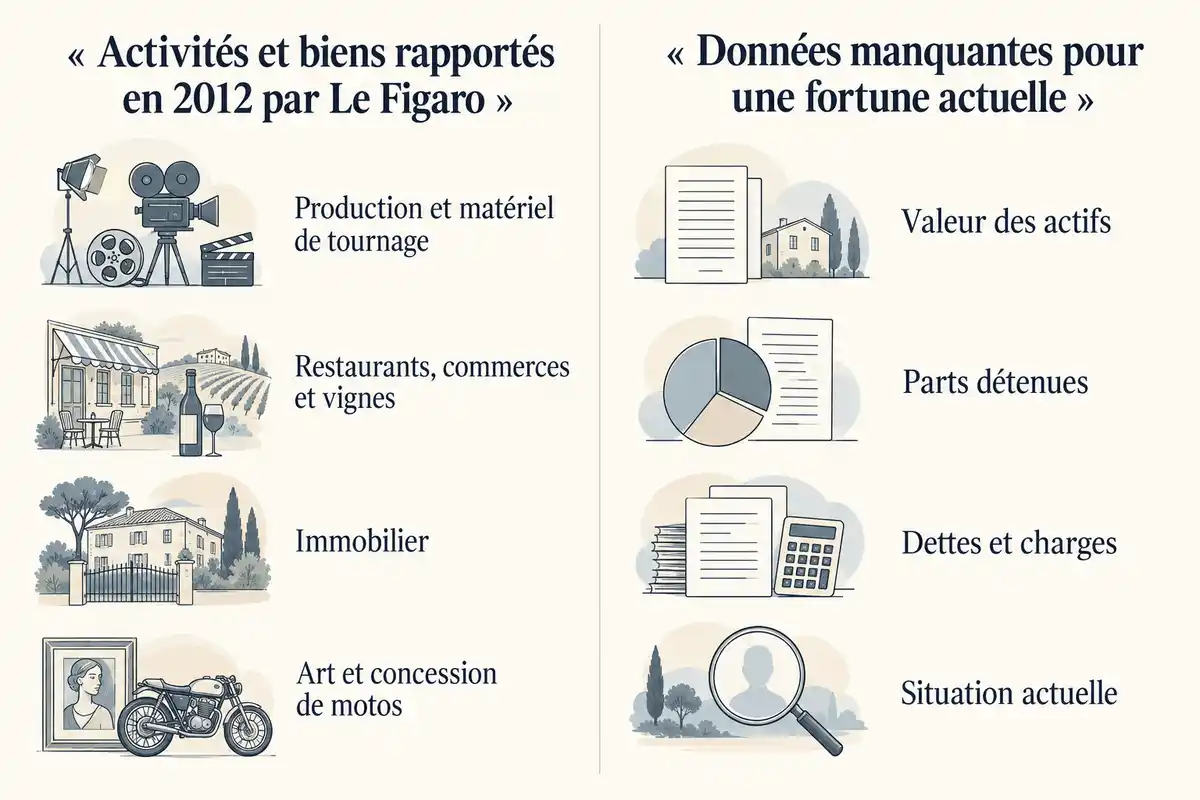
En 2012, Le Figaro décrivait aussi différentes activités et possessions attribuées à Gérard Depardieu, au-delà de ses cachets. Cet inventaire donne une photographie datée de pistes possibles de revenus ou d’actifs ; il ne prouve ni une propriété ni un rendement actuels. [1]
Production et matériel de tournage
Le Figaro rapportait en 2012 une activité de coproduction de films via DD productions ainsi que la location de matériel de tournage. Ces éléments témoignent d’activités liées à la production, en plus du travail d’acteur, mais l’article ne donne pas de comptes consolidés ni de recettes permettant d’en estimer le rendement. [1]
Une société de production ou une activité de location peut correspondre à une source de revenus, mais son existence ne donne pas à elle seule le montant revenant à une personne. Pour l’évaluer, il faudrait connaître les parts détenues, les résultats de l’activité et les éventuelles dettes ou charges. Ces détails ne sont pas établis par le relevé publié en 2012.
Restaurants, commerces et vignobles
Parmi les activités citées en 2012 par Le Figaro figuraient des participations à des restaurants parisiens et à des commerces, ainsi que des investissements viticoles. La présence de vignobles dans cet inventaire ne suffit pas à établir les parts détenues, les revenus produits ou la situation de ces participations aujourd’hui. [1]
La formule « investissement viticole » ne précise ni la forme de la participation ni son poids dans les résultats d’une exploitation. De même, une participation à un restaurant ou à un commerce ne signifie pas que la personne en possède la totalité. Sans comptes ni éléments récents, ces mentions éclairent la diversité des activités rapportées, mais ne permettent pas de transformer une liste en estimation de revenus. [1]
Immobilier, art et concession de motos
Le Figaro mentionnait en 2012 des biens immobiliers, une collection d’art et une participation à une concession Yamaha via une SCI. L’article rapportait également la vente aux enchères d’une œuvre à un million d’euros. Cette transaction datée ne valorise pas l’ensemble de la collection, et aucun de ces éléments ne suffit à établir la valeur actuelle des actifs ou leur propriété présente. [1]
Le prix obtenu pour une œuvre lors d’une vente dépend de cette pièce et de la transaction concernée. Il ne donne pas automatiquement la valeur d’autres œuvres, qui peuvent différer par leur nature et leur état, ni la part éventuelle revenant au vendeur après les frais et les modalités de vente. Le chiffre cité par Le Figaro reste donc un fait isolé rapporté pour 2012. [1]
Quelles données manquent pour chiffrer son patrimoine aujourd’hui ?
Pour transformer des revenus publiés et un inventaire ancien en estimation patrimoniale, deux choses manquent : une base comptable permettant de calculer une valeur nette, puis des données récentes pour actualiser les actifs et les activités. Sans ces éléments, un montant précis serait spéculatif. [1]
Des comptes et une valeur nette consolidée
Une estimation demanderait des comptes et une vue consolidée des actifs comme des dettes. Les articles cités ne permettent pas de réunir ces éléments ; il ne faut donc pas produire de total à partir des seules rémunérations ou des biens évoqués. [1]
- Les comptes des sociétés et les parts effectivement détenues.
- La valeur des actifs, notamment immobiliers, artistiques et liés aux activités professionnelles.
- Les dettes et autres engagements à déduire des actifs.
- Les revenus perçus sur la durée, en distinguant rémunérations, intéressements et revenus d’activités.
Ces éléments doivent être rapprochés à la même date. Additionner des valeurs d’actifs sans connaître les parts détenues, les emprunts associés ou les engagements des sociétés risquerait de compter des biens qui ne sont pas détenus en totalité ou de laisser de côté des dettes. Les rémunérations historiques apportent un contexte sur la carrière, mais elles ne remplacent pas ce bilan.
Une situation actuelle et des éléments fiscaux vérifiables
Les informations sur les restaurants, commerces, vignobles, biens immobiliers ou sociétés sont rapportées pour 2012. Leur propriété, leur valeur et leur rendement actuels ne sont pas établis ; une estimation présente exigerait des données récentes sur les parts détenues, les actifs et les dettes. Le dossier ne contient pas non plus de données fiscales exploitables permettant de compléter le calcul. [1]
Les données fiscales pourraient apporter un éclairage complémentaire si elles étaient disponibles et pertinentes, mais aucune information de ce type ne permet ici de vérifier les revenus ou d’établir une valeur nette. En leur absence, les classements de rémunérations et l’inventaire ancien doivent rester des repères distincts, sans extrapolation vers une situation financière actuelle.
Les chiffres de 2005, 2006 et 2012 donnent des repères sur des rémunérations cinématographiques, avec des méthodes différentes ; ils ne se cumulent pas pour former une fortune. Le Figaro signalait déjà en 2012 la difficulté d’évaluer précisément le patrimoine faute de comptes publiés. Sans données consolidées et récentes sur les actifs, les dettes et les parts détenues, aucune fortune actuelle fiable ne peut être annoncée. [1]
Questions fréquentes
Peut-on additionner les rémunérations estimées pour 2005, 2006 et 2012 ?
Non. Les estimations de 2005, 2006 et 2012 portent sur des années et des périmètres différents : elles ne constituent pas des éléments d’un patrimoine à additionner. En outre, certains intéressements liés aux résultats d’un film peuvent être versés après son année de sortie. [2]
Le succès d’un film au box-office permet-il de connaître le revenu de son acteur ?
Pas à lui seul. Le lien entre les recettes et la rémunération dépend du contrat. Pour le film Olé, Le Parisien rapporte un intéressement de 1,8 % des recettes, assorti d’un minimum garanti de 549 000 euros dans les conditions décrites par l’article. Cela ne permet pas de savoir quel montant a effectivement été perçu ni de généraliser cette formule aux autres films. [3]
La vente d’une œuvre d’art révèle-t-elle la valeur de toute une collection ?
Non. Le Figaro rapporte en 2012 la vente aux enchères d’une œuvre à un million d’euros. Ce résultat isolé ne permet pas de valoriser le reste de la collection ni le patrimoine total. [1]
Dispose-t-on de données fiscales permettant de calculer sa fortune ?
Non. Le dossier ne fournit aucune donnée fiscale exploitable permettant de calculer sa fortune. La page du Monde inaccessible ne permet pas d’en tirer une conclusion.


Gérard Depardieu incarne vraiment un personnage fascinant. Sa fortune et ses choix de vie reflètent bien sa personnalité unique et audacieuse.
L’investissement de Depardieu dans le vin est vraiment intéressant ! Ça montre que sa passion pour la gastronomie va au-delà de la simple consommation. Qui aurait cru qu’un hobby pouvait se transformer en véritable empire viticole ?
C’est vrai que sa passion pour le vin fait de lui une sorte d’artisan du bonheur. D’ailleurs, ça doit être sympa d’associer le plaisir de la dégustation à des choix d’investissement intelligents. Qui sait, peut-être qu’un jour on pourra voir ses vins en rayon à côté des grands noms !
C’est étonnant de voir comment chaque bouteille de vin peut devenir un actif précieux. Ça donne envie d’explorer des petits vignobles méconnus pour dénicher des trésors ! Quelle est la prochaine étape pour un amateur de vin ?
L’idée que ses établissements viticoles sont en réalité de vraies entreprises est intrigante. C’est un bon exemple de comment une passion peut se transformer en projet solide. Ça donne envie d’en savoir plus sur d’autres acteurs qui font de même, non ?
C’est vrai que les investissements de Depardieu dans l’immobilier et le vin montrent bien comme une passion peut servir de tremplin. Ça donne envie de découvrir d’autres acteurs qui s’investissent dans des secteurs parfois inattendus, comme la gastronomie ou l’art. Qui d’autre pourrait nous surprendre ?
C’est intéressant de voir comment Gérard Depardieu a associé l’art et le vin à ses investissements. Ça susciterait presque une question : combien d’autres artistes pourraient se transformer en entrepreneurs d’un secteur qu’ils aiment ?
La diversité de ses investissements est impressionnante. Je me demande s’il y a des projets récents au-delà du vin qui pourraient venir enrichir encore son patrimoine. Ça serait fascinant d’en apprendre plus sur ses nouvelles passions entrepreneuriales.
C’est fou de penser que les rémunérations des acteurs peuvent être si variées selon les contrats. Quelqu’un sait s’il y a souvent des bonus pour succès au box-office ? Ça pourrait vraiment changer la donne pour leur argent.
C’est sûr que les choix d’investissements de Depardieu sont variés, mais je me demande comment il sélectionne ses projets. Est-ce qu’il veille à associer ses passions avec des marchés en plein essor ? Cela pourrait donner des idées à d’autres, non ?
C’est vrai que l’héritage d’un acteur comme Depardieu pourrait inspirer d’autres à diversifier leurs passions. On se demande quel acteur d’aujourd’hui pourrait devenir le prochain investisseur vinicole ou restaurateur à succès. Ça pourrait faire une belle tendance !